솔리다임 204조원 미국 상장 시동: 월가가 주시하는 SK하이닉스의 진짜 밸류에이션 시험대
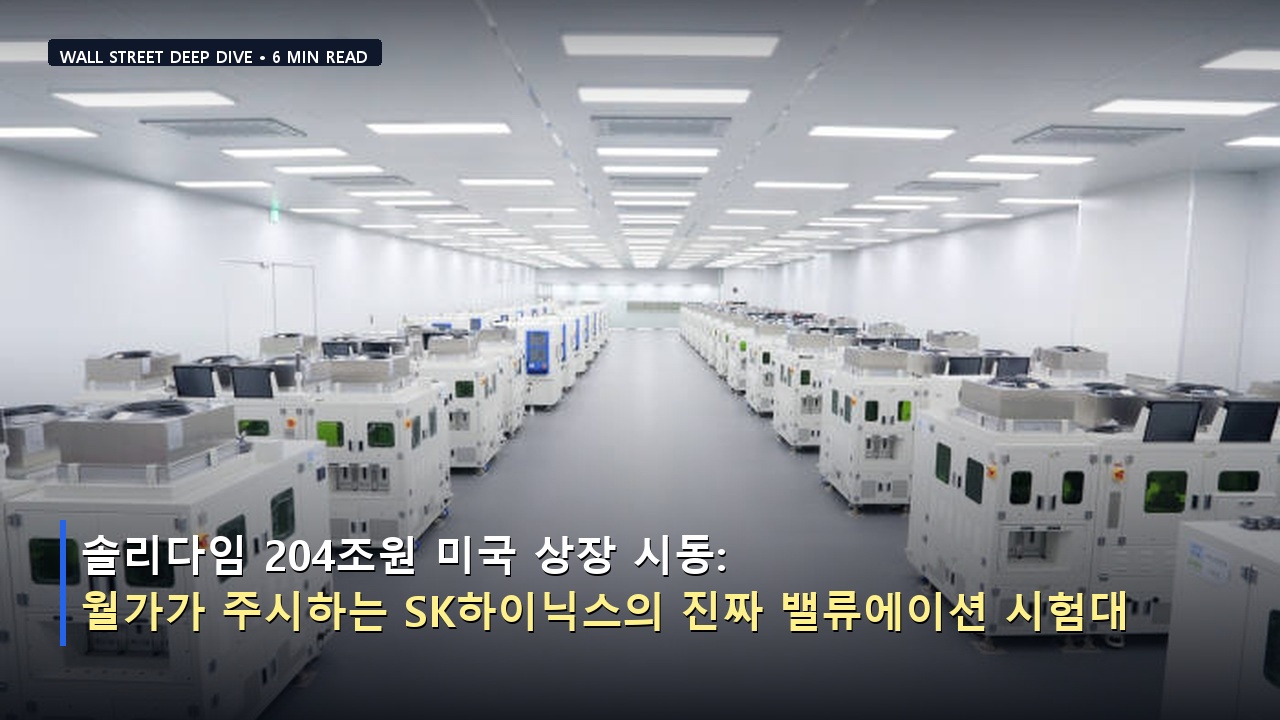
뉴욕/서울 — SK하이닉스의 손자회사인 솔리다임이 이르면 내년 미국 증시 상장을 공식 검토하며 글로벌 자본시장의 거대한 스포트라이트를 받고 있다. 이번 기업공개(IPO) 과정에서 거론되는 잠재적 기업가치는 최대 204조원에 달하며, 이는 단순한 자회사 분할을 넘어 AI 메모리 생태계의 판도를 뒤흔들 수 있는 초대형 변수로 급부상했다.
레딧의 r/stocks와 월스트리트 트레이딩 데스크는 즉각 반응했다. 고대역폭메모리(HBM) 독주 체제를 구축한 본체의 저력이 낸드(NAND)와 엔터프라이즈 SSD(eSSD) 자회사의 미국 직상장을 통해 어떤 가치로 환산될 것인가를 두고 격렬한 공방이 벌어지고 있다. 숫자는 거대하고, 시장의 계산기는 바쁘게 돌아간다.
“AI 인프라의 진짜 병목은 GPU가 아니라 방대한 데이터를 지연 없이 처리하는 고용량 스토리지와 메모리의 결합에 있다. 자본은 가장 효율적인 밸류체인으로 흐른다.”
— 모건스탠리 글로벌 테크놀로지 리서치 헤드
1. 강세론의 데이터: 상방 랠리를 이끄는 핵심 동력
강세론자들은 솔리다임의 미국 상장이 SK하이닉스 전체 지분 가치를 재평가하는 가장 강력한 기폭제가 될 것이라고 주장한다. 인텔 낸드 사업부 인수 당시 제기되었던 '승자의 저주' 우려는 이미 물 건너갔다. AI 데이터센터의 폭발적인 성장은 초고용량 eSSD 수요를 기하급수적으로 끌어올렸고, 솔리다임의 기술적 우위는 독보적이다.
미국 자본시장에서 메이저 테크 기업들과 어깨를 나란히 하며 독자적인 밸류에이션을 인정받을 경우, 최대 204조원이라는 가치 평가는 결코 과장된 수치가 아니라는 분석이다. 시장은 이미 그 이상의 프리미엄을 선반영하기 시작했다.
돈의 흐름은 정직하다. AI 칩 랠리의 1차 수혜가 HBM이었다면, 2차 수혜는 대규모 데이터 학습을 뒷받침하는 고성능 스토리지로 이동하고 있다. 상장은 이 수급의 파이프라인을 완전히 열어젖히는 열쇠다.
2. 약세론의 반격: 비관론자가 경고하는 피크아웃과 하방 리스크
반면 비관론자들은 204조원이라는 거대한 기대감 자체가 이미 단기 고점을 알리는 경고음이라고 맞선다. 낸드 업황은 역사적으로 극심한 변동성을 보여온 사이클 산업이다. AI 특수가 영원히 지속될 것처럼 가격과 밸류에이션을 끌어올리는 것은 치명적 실수다.
특히 솔리다임의 실적이 모회사인 SK하이닉스의 연결 실적에 미치는 재무적 부담과, 미국 상장 과정에서 발생할 수 있는 지분 가치 희석 가능성은 기관 투자자들이 애써 눈감고 있는 위험 요소다. 거품이 꺼지는 순간 하방 압력은 순식간에 본체로 전이될 수 있다.
역사적으로 메이저 IPO 직전의 과열은 차익실현의 신호였다. 대형 헤지펀드들은 이미 상장 이후의 락업 해제 물량과 수급 공백 시나리오를 계산하며 숏 포지션의 명분을 다지는 중이다.
3. 숫자가 가리키는 맹점: 거대 자본은 이미 패를 바꾸고 있다
양측의 논쟁 이면에는 냉혹한 자본의 재배치가 숨어 있다. 강세론은 AI 가속기 생태계의 확장성에 베팅하고 있고, 약세론은 과거 반도체 사이클의 붕괴 공식을 맹신한다. 하지만 이번 게임은 과거와 규칙이 다르다.
빅테크 자본지출(Capex)의 방향성이 AI 인프라 고도화로 고정된 이상, 고용량 eSSD의 마진율은 예전의 범용 낸드와 결을 달리한다. 솔리다임의 미국 상장은 단순한 자금 조달이 아니라 글로벌 펀드들의 패시브 자금을 빨아들이는 블랙홀 역할을 수행하게 될 것이다.
시장은 이미 알고 있다. 표면적인 밸류에이션 논쟁 뒤에서 스마트머니는 북미 현지 상장을 통한 지배구조 프리미엄 확보에 베팅을 마쳤다.
| 구분 지표 | 강세론 (Bull / 모건스탠리·빅테크 진영) | 약세론 (Bear / 골드만삭스·헤지펀드 진영) |
|---|---|---|
| 핵심 논거 | 솔리다임 미국 상장을 통한 204조원 가치 인정 및 AI eSSD 독점적 지배력 강화 | 낸드 사이클 피크아웃 우려 및 IPO 과정의 지분 가치 희석 리스크 |
| 목표치 / 피크 전망 | 글로벌 프리미엄 밸류에이션 적용 및 SK하이닉스 본체 재평가 | 단기 과열 해소에 따른 급격한 밸류에이션 조정 압력 |
| 전제 조건 & 트리거 | 미국 증시 예비심사 통과 및 빅테크향 eSSD 공급 계약 추가 확대 | 빅테크 자본지출(Capex) 증가세 둔화 및 낸드 현물가 반락 |
판별 기준: 솔리다임의 상장 주관사 선정 가시화 시점과 마이크로소프트·구글의 데이터센터 투자 집행 속도 동시 체크
시장의 교차로에서 확인해야 할 핵심 지표는 단순한 주가 지수가 아니다. 월가 자본이 북미 상장 밸류에이션을 정당화할 만큼 eSSD 마진율을 지속적으로 증명해 내느냐가 관건이다.
숫자는 거짓말을 하지 않는다. 기대감이 현실의 펀더멘털을 압도하는 순간, 승자와 패자는 단 하루 만에 갈린다.
- SK하이닉스 손자회사 솔리다임, 이르면 내년 美상장 검토 (글로벌 경제)
- SK하이닉스 솔리다임, 내년 美 상장 추진…기업가치 최대 204조원 (글로벌 경제)
CODEXA MACRO INTELLIGENCE DESK · Digital Editorial Series
본 칼럼은 공공 거시경제 데이터와 CME FedWatch 통계를 기반으로 작성되었으며, 투자 판단에 대한 최종 책임은 투자자 본인에게 있습니다.