미국 10년물 국채금리 5.31% 돌파 속, 1조4364억 원 규모 지속가능채권 시장을 둘러싼 자본의 공방전
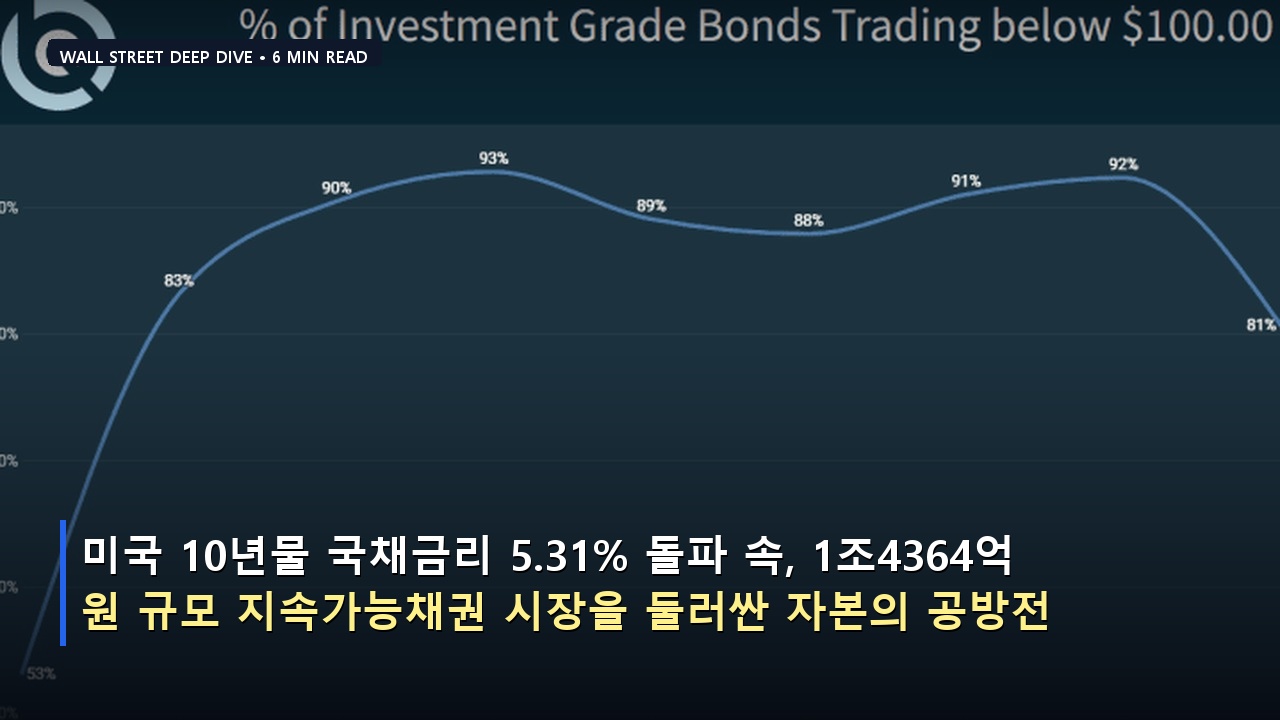
뉴욕/서울 — 미국 10년물 국채금리가 연이율 5.31%를 기록하며 전일 대비 +1.07% 뛰어오른 채권 시장의 한복판, 글로벌 자본은 이제 단순한 이자율의 향방을 넘어 기업의 탄소 배출 저감 성과가 자금 조달 비용을 직접 결정하는 구조적 전환기로 진입했다. 레딧의 채권 포럼과 월스트리트의 트레이딩 데스크는 급등하는 국채 금리와 맞물린 기업 저탄소 전환 채권의 실효성을 두고 격렬한 공방을 주고받고 있다.
숫자는 거짓말을 하지 않는다. 조달 비용의 압박이 최고조에 달한 이 시점에서, 온실가스 감축 목표 달성 여부가 채권 상환 프리미엄과 직결되는 지속가능연계채권(SLB) 시장은 1조4364억 원에 달하는 인수 및 유동화 주관 실적을 바탕으로 월가의 새로운 수급 전선으로 급부상했다.
“금리가 5%를 상회하는 고금리 국면에서 기업의 자본 조달은 더 이상 전통적인 신용등급에만 의존하지 않는다. 환경 성과가 곧 유동성 프리미엄을 좌우하는 시대가 도래했다.”
— 래리 핑크 (블랙록 CEO)
1. 강세론의 데이터: 저탄소 전환과 채권 유동성의 결합
모건스탠리와 글로벌 ESG 채권 인수 진영은 지속가능채권 및 SLB(지속가능연계채권)가 고금리 시기 기업들의 새로운 자금 조달 활로가 되고 있다고 평가한다. 예를 들어 한국서부발전이 발행한 5년 만기 600억 원 규모의 SLB처럼, 2027년까지 온실가스 배출량을 2018년 대비 32.4% 이상 감축하겠다는 명확한 목표를 제시한 기업들은 투자자들에게 확실한 차별화 포인트를 제공한다.
감축 목표 미달성 시 만기 상환에서 추가 프리미엄을 지급해야 하는 구조는 기관 투자자들에게 강력한 인센티브로 작용하며, 이는 자금 경색 국면에서도 견조한 수요를 이끌어내는 동력이 된다.
돈의 논리는 냉혹하다. 친환경 사업에만 자금이 묶이는 기존 녹색채권과 달리, 발행사의 전사적 지속가능성 성과에 따라 조건이 가변적으로 변하는 SLB 구조는 채권 시장의 유동성을 확장하는 핵심 무기다.
2. 약세론의 반격: 금리 5.31%의 압박과 목표 미달 리스크
골드만삭스 및 채권 헤지펀드 진영은 미국 10년물 국채금리가 5.31%에 육박하는 환경 속에서 기업들이 감당해야 할 실질적인 리스크 비용을 지적한다. 고금리 기조가 장기화되는 상황에서 온실가스 감축 목표 달성에 실패할 경우 발행사가 떠안아야 할 추가 프리미엄은 재무제표에 치명적인 부담으로 작용할 수 있다.
시장은 이미 알고 있다. 목표 이행 여부가 자금조달 비용을 직접 타격하는 구조는 경기 둔화 시기에 기업들의 부도 위험이나 신용등급 강등 압력을 가중시키는 부메랑이 될 수 있다는 경고가 끊이지 않는다.
실제로 거대 자본은 채권 발행 조건에 포함된 패널티 조항이 기업의 현금 흐름에 미칠 악영향을 정밀하게 계량화하기 시작했으며, 이는 일부 취약 발행사들의 자금 조달 스프레드를 확대시키는 원인으로 작용한다.
3. 숫자가 가리키는 맹점: 거대 자본은 이미 패를 바꾸고 있다
양측 진영의 격돌 이면에서 기관 투자자들은 단순한 금리 베팅을 넘어 기업의 비재무적 위험 관리 역량을 채권 포트폴리오 재편의 핵심 잣대로 삼고 있다. 1조4364억 원 규모의 작년 주관 실적은 빙산의 일각에 불과하다.
착각이다. ESG 성과 연계 채권이 단순한 마케팅용 수단에 그칠 것이라는 과거의 시각은 이미 시장에서 소멸했다. 이제는 실질적인 탄소 감축 이행력이 채권의 유동성과 가격을 결정하는 실전 데이터로 기능하고 있다.
글로벌 채권 시장의 프라임 브로커들은 발행사가 제시한 감축 목표의 실현 가능성을 검증하는 독자적인 리스크 모델을 가동 중이며, 이는 향후 발행 시장의 승패를 가를 결정적 변수다.
| 구분 지표 | 강세론 (Bull / ESG 채권 인수·유동화 주관 진영) | 약세론 (Bear / 채권 헤지펀드·금리 방어 진영) |
|---|---|---|
| 핵심 논거 | 온실가스 감축 목표 연계형 SLB 및 녹색채권의 구조적 수요 확대 (1조4364억 원 규모 실적 기반) | 미국 10년물 국채금리 5.31% 고착화 및 목표 미달 시 발행사 재무적 패널티 부담 급증 |
| 목표치 / 피크 전망 | 지속가능채권 발행 시장의 연간 20% 이상 유동성 확장 | 취약 발행사의 스프레드 확대 및 자금 조달 비용 급등으로 인한 신용 리스크 현실화 |
| 전제 조건 & 트리거 | 기업들의 저탄소 전환 의무화 및 기관 투자자들의 ESG 포트폴리오 의무 할당 | 국채금리의 추가 상승 및 주요 기업의 탄소 감축 목표 이행 지연 공시 |
판별 기준: 발행사의 온실가스 감축 이행률이 목표치 대비 5% 이상 하회할 경우 SLB 가산금리 적용 압박 가동
미국 10년물 국채금리 5.31%라는 냉혹한 현실 속에서 자본은 감정과 수사를 거부하고 오직 데이터와 이행 실적만을 심판대에 올리고 있다.
시장의 분수령은 이미 지났다. 금리와 탄소 감축이라는 두 개의 거대한 축이 교차하는 지점에서 살아남는 자본만이 다음 국면의 주도권을 쥘 것이다.
- KB증권, 온실가스 줄여야 자금 조달…지속가능채권 확대 (증권 속보)
CODEXA MACRO INTELLIGENCE DESK · Digital Editorial Series
본 칼럼은 공공 거시경제 데이터와 CME FedWatch 통계를 기반으로 작성되었으며, 투자 판단에 대한 최종 책임은 투자자 본인에게 있습니다.