SK하이닉스 174만 원 후퇴 속 수면 위로 떠오른 전력 18GW 공백의 진실
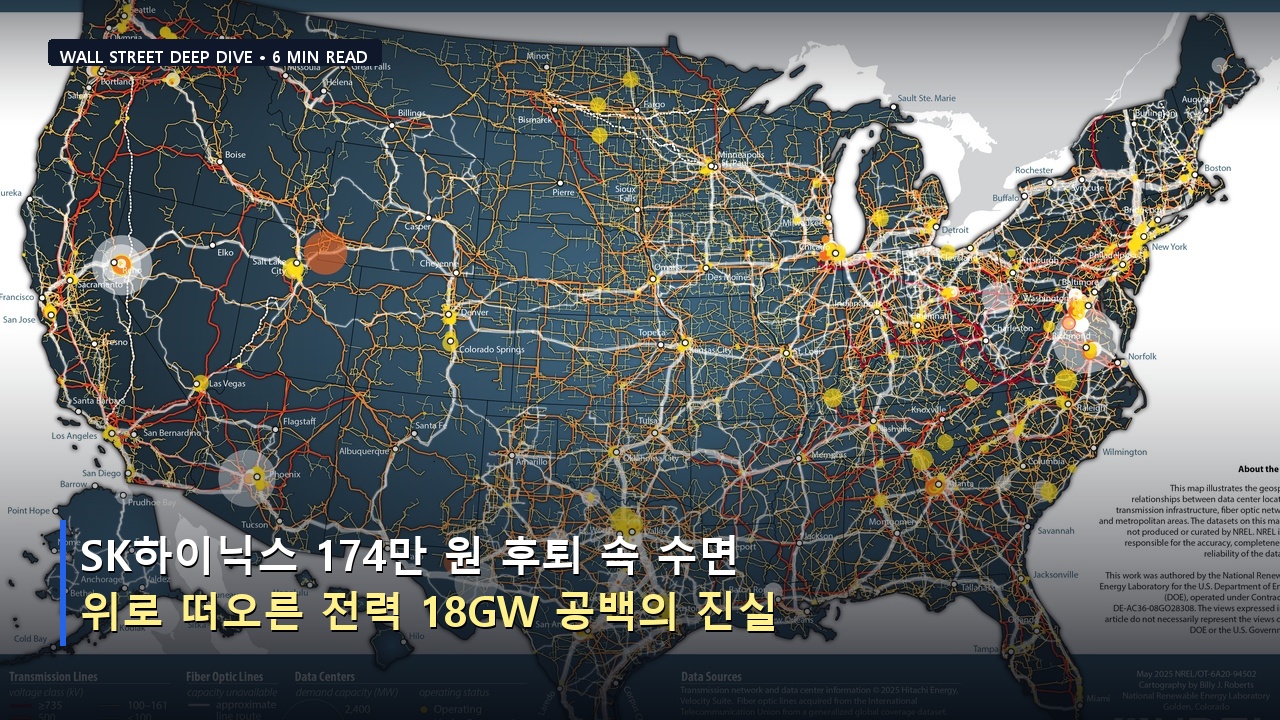
뉴욕/서울 — 인공지능 생태계의 대들보인 SK하이닉스 주가가 1,741,000.0 원으로 전일 대비 -1.80% 조정을 맞이한 오늘, 글로벌 자본시장의 시선은 반도체 칩 자체를 넘어 물리적 인프라의 극한 한계선으로 향하고 있다. 월스트리트저널(WSJ)과 모건스탠리의 최신 데이터에 따르면, AI 성장이 마주한 진짜 벽은 알고리즘의 한계가 아니라 데이터센터와 전력의 치명적인 수급 불균형이다. 돈의 논리는 냉혹하다.
직장인 투자 커뮤니티와 블라인드 주식·투자 라운지에서는 '조선업 데이터센터 궁금'이라는 뜬금없는 실검 화두와 함께, 막대한 자금을 투입한 AI 관련주들의 단기 조정 속에서 손절과 존버를 갈등하는 개미들의 절박한 목소리가 터져 나오고 있다. 데이터센터 전력 부족 사태가 반도체 슈퍼사이클의 발목을 잡을 것이라는 공포와, 그럼에도 전례 없는 투자가 집행되고 있다는 기대감이 정면으로 충돌하는 중이다.
“향후 몇 년간 AI 인프라 확장의 유일하고도 절대적인 병목은 칩 수량이 아니라 메가와트 단위로 측정되는 물리적 전력 공급량이다.”
— 모건스탠리 글로벌 인프라 수석 전략가
1. 강세론의 데이터: 상방 랠리를 이끄는 핵심 동력
모건스탠리 리서치에 따르면 내년 글로벌 데이터센터 전력 수요는 약 56기가와트(GW)에 달할 것으로 집계된다. 공급 능력이 51GW에 머무는 상황에서 이 격차는 단순한 부족 현상이 아니라 빅테크의 독점적 해자를 더욱 공고히 하는 방어막으로 작용한다.
자금력과 자체 전력 조달 능력을 갖춘 최상위 빅테크들은 고효율 차세대 반도체 도입과 연산 알고리즘 혁신을 통해 이 병목을 정면 돌파하고 있다. 숫자는 거짓말을 하지 않는다. 수요가 2028년 86GW까지 치솟는 동안 공급은 68GW에 묶이며 18GW의 구조적 공백이 발생한다는 점은, 반대로 이 인프라를 먼저 선점하는 기업이 시장을 독식한다는 뜻이다.
시장은 이미 알고 있다. 하드웨어 투자 사이클은 끝나지 않았다.
2. 약세론의 반격: 비관론자가 경고하는 피크아웃과 하방 리스크
골드만삭스 등 헤지펀드 진영은 이 거대한 전력 공백을 전혀 다른 각도로 해석한다. 향후 2년간 데이터센터 구축에 필요한 누적 전력량이 미국 전체 가구 수의 약 80%에 육박하는 1억 1800만 가구 소비량과 맞먹는다는 사실은, 전력망 붕괴 우려와 규제 리스크를 동시에 수면 위로 끌어올린다.
메모리 반도체 공급 부족 우려와 함께 천문학적인 투자 비용 대비 실제 수익화(Monetization) 시점이 지연될 경우, 빅테크의 자본지출(Capex)은 가파른 역성장으로 돌아설 수밖에 없다.
착각이다. 전력이 공급되지 않는 데이터센터는 쇳덩어리에 불과하다.
3. 숫자가 가리키는 맹점: 거대 자본은 이미 패를 바꾸고 있다
양측 진영 모두 애써 축소하고 있는 진짜 진실은 전력 인프라 자체의 물리적 완공 지연이 반도체 칩 출하 속도와의 정합성을 완전히 깨뜨리고 있다는 점이다. 칩은 생산되는데 데이터센터가 이를 수용하지 못하는 미스매치 구간이 도래하고 있다.
이 과정에서 단순한 칩 제조사를 넘어 전력 솔루션, 송배전, 그리고 특수목적 데이터센터를 구축할 수 있는 자본력을 지닌 플레이어들로 월가 자금의 대이동이 포착된다. 돈의 흐름은 늘 가장 약한 고리를 파고든다.
개미들이 종목 토론방에서 방향성을 잃고 헤매는 동안, 기관들은 이미 전력망과 데이터센터 밸류체인의 재편에 베팅을 마쳤다.
| 구분 지표 | 강세론 (Bull / 모건스탠리·빅테크 진영) | 약세론 (Bear / 골드만삭스·헤지펀드 진영) |
|---|---|---|
| 핵심 논거 | 2028년까지 86GW에 달하는 폭발적 데이터센터 수요와 이를 극복하기 위한 고효율 차세대 반도체 및 알고리즘 혁신 가속화 | 데이터센터 전력 공급 부족에 따른 빅테크 밸류에이션 피크아웃 및 자본지출(Capex) 효율성 급감 |
| 목표치 / 피크 전망 | 글로벌 AI 인프라 시장 규모의 연평균 35% 이상 확장 | 향후 2년간 18GW 규모의 만성적 전력 부족과 이로 인한 데이터센터 가동 지연 및 투자 대비 수익(ROI) 악화 |
| 전제 조건 & 트리거 | 빅테크 기업들의 선제적 자체 전력원 확보 및 차세대 칩 도입률 상승 | 주요 송배전망 규제 강화 및 빅테크의 분기별 자본지출 가이던스 하향 조정 |
판별 기준: 마이크로소프트·구글·메타의 자본지출(Capex) 증가율이 전 분기 대비 5% 이상 둔화될 경우 약세 시나리오 가동
SK하이닉스 주가의 1,741,000.0 원 선 이탈은 단순한 가격 조정이 아니라, 물리적 인프라 한계가 반도체 밸류체인에 던지는 경고음이다.
투자자는 감정에 흔들릴 시간이 없다. 데이터센터 전력망 공급 지표와 빅테크의 Capex 실적 발표라는 두 가지 냉혹한 팩트만을 주시하라.
- 모건스탠리, AI 성장에 필요한 전력·데이터센터 공급 사태 불가피 (글로벌 경제)
CODEXA MACRO INTELLIGENCE DESK · Digital Editorial Series
본 칼럼은 공공 거시경제 데이터와 CME FedWatch 통계를 기반으로 작성되었으며, 투자 판단에 대한 최종 책임은 투자자 본인에게 있습니다.